OKX 大额出金怎么走稳妥:分批、留痕、选渠道
大额提现照常走链上提币或 C2C 卖 U,区别在于拆成几批:第一批用小额把整条路走通,到账核对无误再放主力批,每批之间留出以天计的间隔。链上提币先把收款地址存进地址簿,网络两边逐字核对;C2C 只挑认证商家,用和账户同实名的卡收款。出发前看一眼提币页的「24 小时可用限额」,普通用户是 10,000,000 USD;想给账户加一道闸,可以开大额提币保护,超过自己设的阈值就要过人脸验证。
大额怎么分批、每批隔多久
分批的价值在于控制单笔风险敞口、留出核对时间,让每一批都踩在上一批验证过的路径上。具体这么安排:
- 第一批是探路批。用小金额把整条路走通:链上提币就试到账、试核对;C2C 就试这家商家的付款速度和流程顺不顺。
- 确认后再放主力批。探路批的钱真实到账、核对无误之后,再走后面的批次,每批之间留出以天计的间隔,而不是几分钟连发。
- 每批到账即核对即记录。数量、费用、时间当场记下,发现异常立刻暂停后续批次。
- 单批金额以承受得住为限。每批的大小按「这一批万一出错或卡住,你也承受得住」来定,每笔都对得上订单或 txid,出了问题说得清来历。
分批是风险管理,不是伪装手段。为了规避银行申报义务刻意化整为零,是监管明确关注的行为,别把稳妥操作做成了自找麻烦。银行如果询问资金来源,如实说明、出示凭证就是最好的应对。
大额提币和大额卖 U,风险差在哪
链上提币的风险集中在「操作不可逆」,C2C 变现的风险集中在「对手不可控」,两条渠道要防的东西完全不同:
| 对比项 | 链上提币大额 | C2C 大额变现 |
|---|---|---|
| 核心风险 | 选错网络、填错地址,交易上链即不可逆 | 买家资金来路不明,连带收款卡被冻结 |
| 风险窗口 | 点击确认的那一刻 | 钱到卡之后仍有后续核查的可能 |
| 主要防线 | 地址簿加白名单、先小额试转、选对网络 | 筛选认证商家、分批变现、专卡收款 |
| 适用场景 | 资产转去自己钱包或其他平台 | 换成法币落袋 |
链上这条路,大额前要做到这几步:收款地址提前存入地址簿并验证(开了新地址提币锁定的要多留 24 小时,见提币地址簿与白名单),第一笔永远小额试路,网络两边逐字核对。任何一步偷懒,赌注就是整笔资产,万一真出了岔子,第一时间按错链自救的排查顺序处理。
C2C 这条路,大额意味着你会接触更多对手方,撞上问题资金的概率随笔数上升。筛选商家的标准要比小额时更严:只选高成单量的认证商家,报价异常的单子无条件放弃。变现的完整节奏安排在卖 U 提现到银行卡,冻卡的预防和处理在这篇。
两条渠道也可以组合着用:如果这笔钱不是马上要变成法币,先把大头链上提到自己的钱包妥善保管,把出金压力从「一次性」改成「按需分批」,需要用钱时再把当期额度转回来走 C2C。这样每次暴露在变现风险里的,始终只是一小部分。
每一步留什么凭证
留痕的目标是事后能把每一分钱的来龙去脉讲清楚,按渠道分两张清单:
- 链上提币留三样:每笔的 txid、收款地址、提币记录截图。txid 拿去 TRONSCAN 或对应链的浏览器就能还原全部细节,是最硬的凭证。
- C2C 变现留四样:订单号和订单详情页、买家的认证信息、银行入账流水、平台内聊天记录。逐单对应,别事后凭记忆补。
- 统一归档:建一个专门的文件夹或表格,按日期排列,写清每笔的金额、渠道、对手。整个过程花不了多少时间,需要向银行或任何一方说明情况时,它就是你的底气。
凭证的保存期建议从长计:几年后翻旧账的情况虽然少见,但存储成本几乎为零,删掉的记录才是真正补不回来的。
提前和收款银行沟通
大额入账前给银行打个招呼,成本是一通电话,收益是省掉入账后被动解释的麻烦。电话里要问清、说清这些:
- 问清你这张卡的单笔和单日入账限制,以及大额入账是否需要预约或登记。
- 说明近期会有若干笔资金入账,来源是个人数字资产出售,主动交代比被动询问的观感好得多。
- 确认收款卡和你 OKX 账户是同一实名,并且这张卡近期状态正常,没有历史风控记录。
不是每家银行都会给明确答复,但这个动作本身就有价值:它在银行那端留下了「客户主动报备」的记录。真遇到风控核实,处理的起点完全不同。如果后续还打算从卡里大额取现,记得取现通常要单独预约,限额和预约规则各行不同,一并在这通电话里问清,免得钱到了卡里又在柜台前卡住。
收款方也用 OKX:大额走内部转账要注意什么
当收款方也是 OKX 用户时,内部转账是大额转移里最省的一条路,不上链、免手续费、实时到账(据帮助中心《提币给欧易用户功能常见问题》),链上拥堵和网络费在这里都不存在。家人之间的资产安排、合作方之间的结算,只要双方都在 OKX 体系内,这条路值得优先考虑。
但要守的规矩和链上一样严,甚至更严:内部转账没有链上记录,转错了连区块浏览器都帮不了你,只能指望对方退回。所以大额内部转账要做的是:逐字核对对方的邮箱、手机号或 UID,先转一小笔让对方确认收到,再走大额;转账凭证看平台账单,同样截图归档。基础操作和它在整个出入金体系里的位置,见OKX 出入金全流程。
多大算大额:一个相对的标准
大额没有统一数字,它是相对你自己的账户和流水而言的。下面任何一条对得上,就该按大额对待:
- 这笔钱占你账户总资产的比例很高,一次操作失误会伤到本金的大头。
- 金额和你银行卡的日常收付明显不在一个量级,一笔出错的损失你承受不起。
- 这笔钱有明确用途(买房、还款、应急),出问题会打乱你的生活安排。
单笔入账的金额比这张卡的日常流水高出一个量级,就值得按大额流程走;对生意往来频繁的账户,标准自然放宽。别拿论坛里别人的数字套自己,参照的是你自己平时的收支水平。另外,OKX 侧还有一层硬约束:24 小时提币限额。据 OKX 帮助中心《为什么我无法提币?》(2026-10 查看),App 端达到上限时提币页会提示,网页端选好币种后右侧会显示【24 小时可用限额】,出发前先看一眼够不够,额度和认证的关系见提现多久到账、限额去哪看。
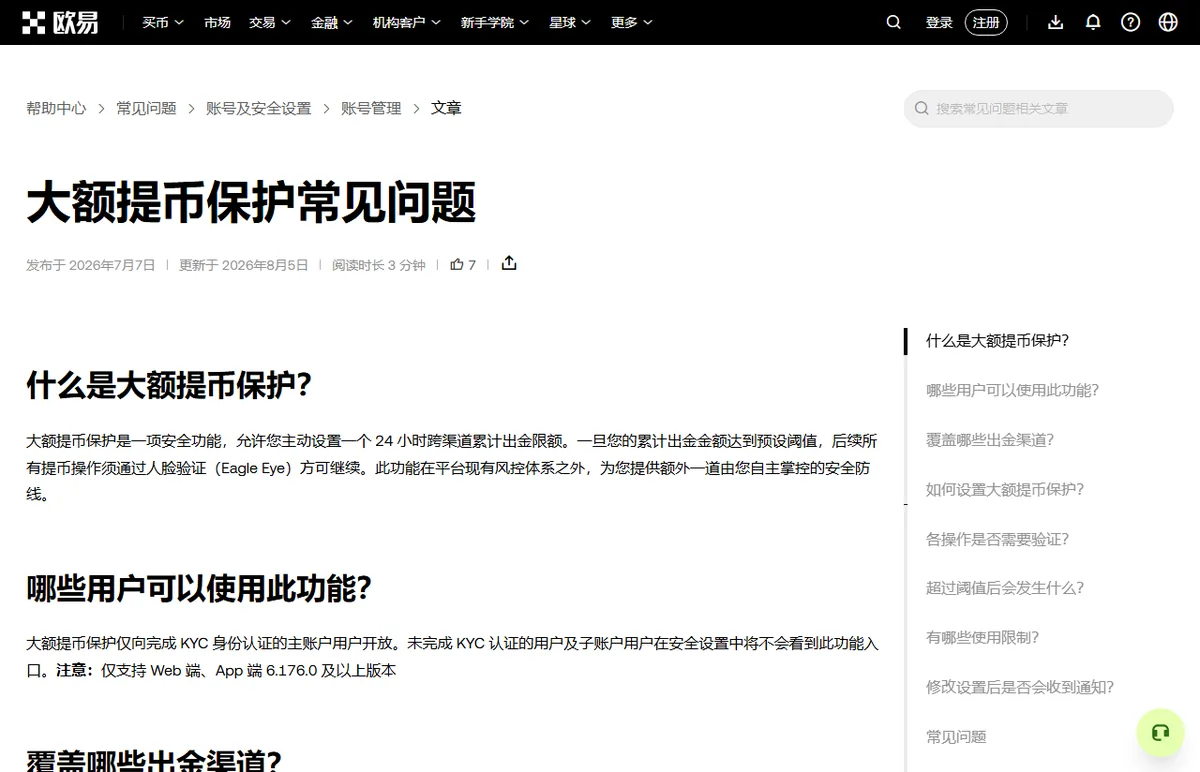
大额持有者还可以给自己加一道闸:安全中心里的「大额提币保护」。据《大额提币保护常见问题》(2026-10 查看),它让你自己设一个 24 小时跨渠道累计出金限额(10,000 到 10,000,000 USD 之间),链上提币、C2C 出售等渠道都算在内,超过后下一笔提币要先过人脸验证;关闭它同样要人脸验证,只对完成身份认证的主账户开放。开了它,账户就算被盗也很难被一口气转空;代价是你自己大额出金时要预留人脸验证这一步。
额度本身也要算进时间表。OKX 费率页(2026-10 查看)写明 24 小时提币额度按手续费等级算,普通用户 10,000,000 USD;每天 0 点(UTC+8)重算,超出剩余额度的提币会被系统拒绝,到第二天恢复,急用可以联系客服申请临时增加额度。大额出金别卡着用钱的截止日操作,提前几天启动,额度、人脸验证和链上确认的时间都留出余量。
常见问题
分批出金会不会被银行认为是故意拆分?
分批的正当目的是控制单笔风险、便于逐笔核对,银行问起就照实说明并出示交易凭证。要分清界限:为了规避申报义务刻意化整为零,本身就是监管重点关注的行为,不要往那个方向走。
一天要提的超过 24 小时提币额度怎么办?
超出剩余额度的提币申请会被系统拒绝,额度每天 0 点(UTC+8)重算,第二天再提就行;急用的话,按 OKX 费率页的说法联系客服申请临时增加额度。普通用户的额度是 10,000,000 USD,VIP 等级越高越大,你自己的数字看提币页的「24 小时可用限额」。
大额出金要考虑税务问题吗?
各地区对数字资产收益的税务处理差别很大,本站不提供税务建议。金额可观时,建议在出金前咨询你所在地区的税务专业人士,把合规问题一并想清楚。
额度够的话一次性全部提走行不行?
技术上可以,但这等于把错链、卡单、冻结所有风险都压进同一笔操作里。稳妥的做法是先小额试路,确认整条路径通畅后再分几批走完,多花的时间就是买的保险。
欧易大额出金安全吗,最该防的是什么?
风险可控,但链上提币和 C2C 卖 U 要防的东西不同,得分开对待。链上提币最怕选错网络、填错地址,交易上链就撤不回,防法是收款地址存进地址簿加白名单、第一笔先小额试转、提币页和收款方两边逐字核对网络。C2C 卖 U 最怕买家资金来路不明、连带收款卡被冻结,防法是只选高成单量的认证商家、分批卖、用专卡收款。另外可以在安全中心开大额提币保护,账户就算被盗也很难被一口气转空。